GHOST/トロのマネー日記

私はGhostである、名前は花山トロ。ご主人は花山とうしろう、サラリーマン生活の傍ら株式投資に励み、退職後は配当と株主優待で夫婦2人悠々自適に暮らしている。トロは前飼主に捨てられ彷徨っているところをご主人に拾われ、以来優しいご主人に甘えていたが、2021年1月14日、Ghostになったのである。これからは、人生は3つの「きんりょく」、即ち筋力(筋肉)、菌力(腸内細菌)、金力(金融資産)が最重要というポリシーのご主人を見守り、株式投資、株主優待、旅行、ゴルフ、健康などの面白い話、役に立つ話を発信するのである

ユナイテッド・スーパーマーケットHDから2026年2月期の株主優待制度の案内

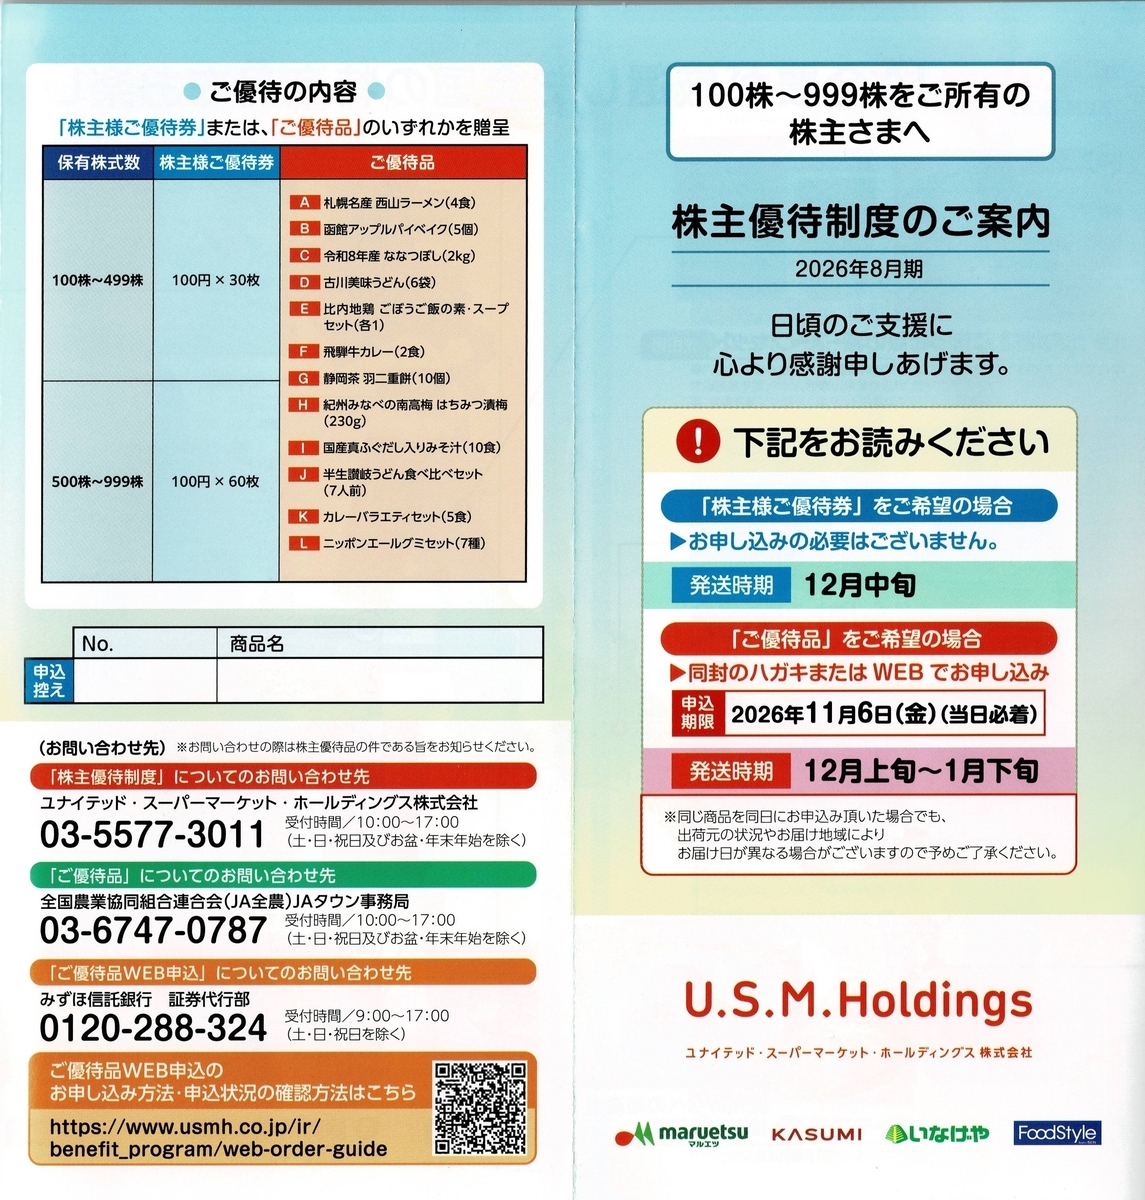
 10月19日、マルエツ、カスミ、いなげや、イオンフードスタイルを展開するユナイテッド・スーパーマーケットHD(3222)から、2027年2月期第2四半期の株主優待制度の案内、配当(8円)が届いたのである。ユナイテッド・スーパーマーケットHDの株主優待は、株主優待制度の案内のとおり保有株数に応じて株主優待券(100円引き券)または優待品が選択できるのである。

株主優待制度の案内

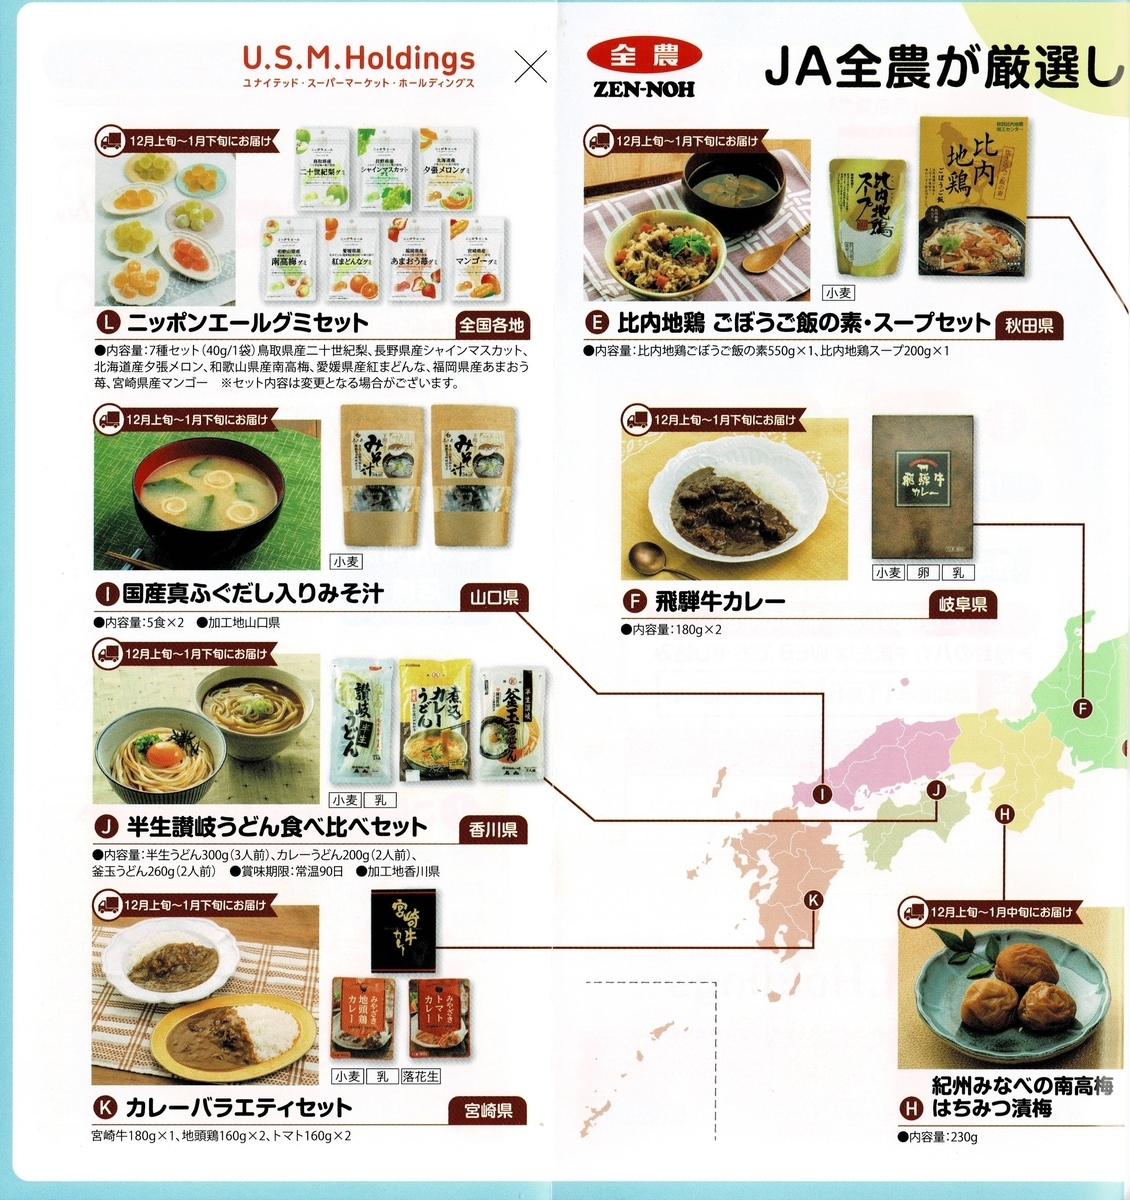
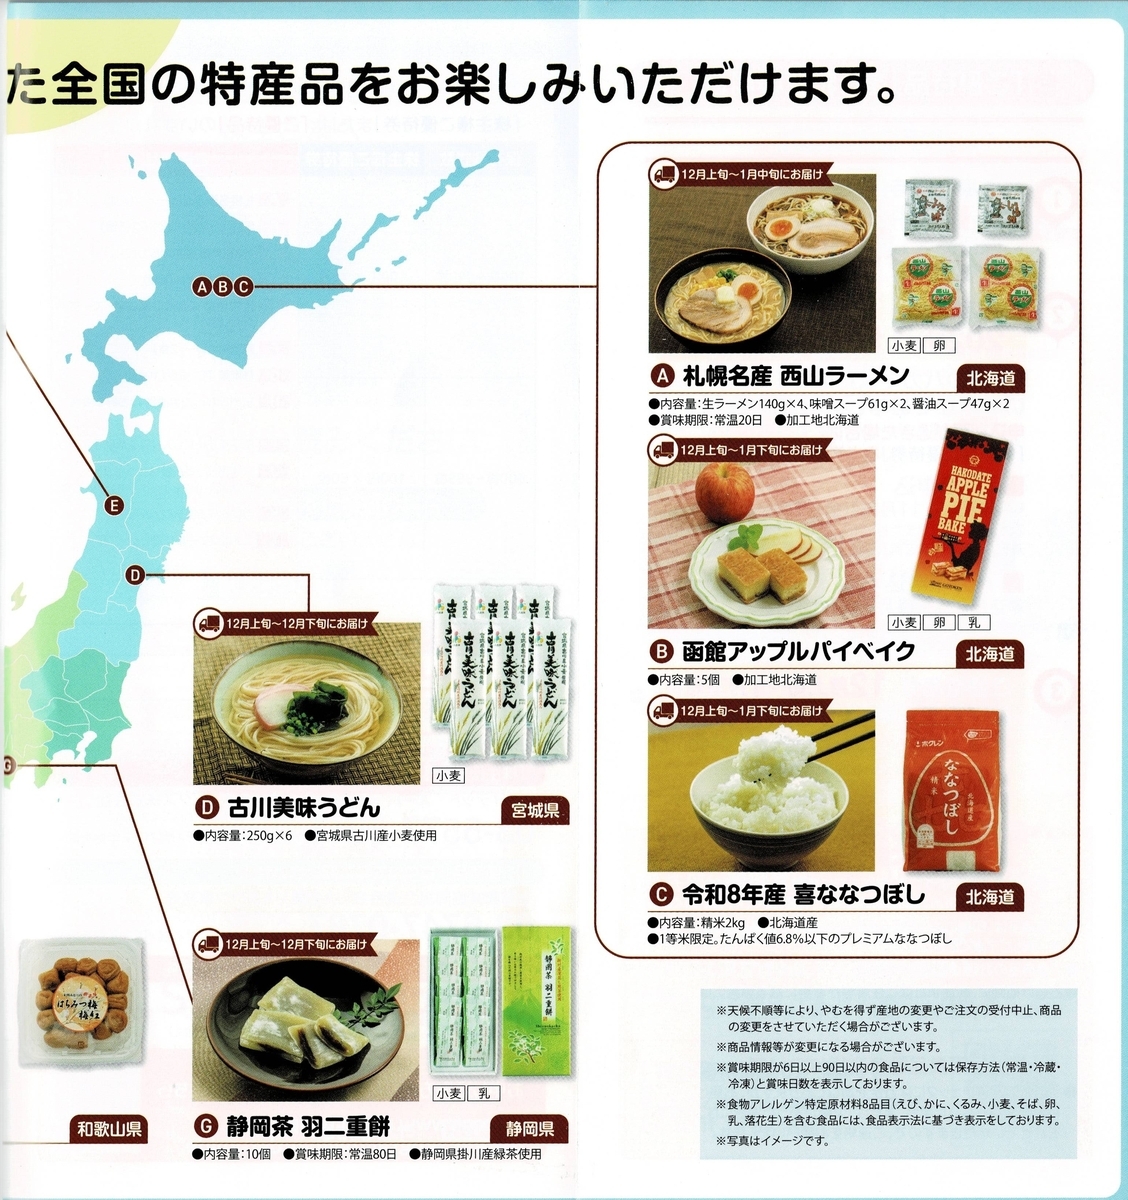
 100株以上999株以下の株主の優待品は、全農が厳選した特産品12品目から選択するのである。その内容は、A:札幌名産 西山ラーメン(4食)、B:函館アップルパイベイク(5個)、C:令和8年産北ななつぼし(2㎏)、D:古川美味うどん(6袋)、E:比内地鶏ごぼうご飯の素・スープセット(各1)、F:飛騨牛カレー(2食)、G:静岡茶・羽二重餅(10個)、H:紀州みなべの南高梅 はちみつ漬梅、I:国産真ふぐだし入りみそ汁(10食)、J:半生讃岐うどん包丁切り食べ比べセット(7人前)、K:カレーバラエティセット(5食)、L:ニッポンエールグミセット(7個)、以上12種類なのである。株主優待券は保有株数に応じて増えるもののやはり100株が最も投資効率は良く、優待品も1,000株以上は1,000株未満の2倍以上に数量が増えるがやはり100株が最も投資効率は良いのである。ということで、ご主人は株主優待券(100円引き券)を選択したのである。なお、優待品を選択した場合はハガキを11月6日必着で返送しなければならないが、株主優待券の場合は何もしないのである。

優待品①

優待品②


IDOMから通期業績予想と配当予想の下方修正、株主優待制度の変更

 10月14日、IDOM(7599)から、2027年2月期第2四半期決算短信が公表されたのである。売上高318,100百万円(前年同期比17.7%増)、営業利益8,771百万円(同8.6%増)、経常利益7,722百万円(同5.2%増)、純利益5,201百万円(同6.7%増)、1株当たり利益51.80円(前年同期48.55円)と増収・増益であるものの、利益面では前回の第2四半期業績予想を大きく下回ったのである。予想との差異の理由について、IDOMは、「第2四半期において例年を上回る急激な中古車オークション相場の下落が生じたことに伴い、卸売処分から小売処分へのシフトを進めたものの、第1四半期における滞留在庫処分の影響等も重なり、卸売台あたり粗利が想定を下回って推移いたしました。下期に集中する大型店舗の新規開設に向けた店舗要員の先行採用および処遇改善に伴う人件費の増加、商談効率化とAI活用を目的としたCRM開発投資等のDX関連費用の投下等により、販売費及び一般管理費が期初想定の410億円に対し432億円へ増加いたしました。」などと説明しているのである。

 このような業績の下振れを受け、同日、2027年2月期通期業績予想の修正を公表したのである。売上高6,290億円⇒6,550円(前期比17.1%増)と上方修正されたが、営業利益240億円⇒185.01億円(同6.2%減)、経常利益224億円⇒164.22億円(同9.3%減)、純利益142億円⇒105.01億円(同9.3%減)、1株当たり利益141.42円⇒104.58円(前期115.25円)と、利益面はいずれも下方修正されたのである。修正理由について、IDOMについて、「売上高につきましては、資本効率を重視した大型店舗の新規出店計画を期初想定の10店舗から13店舗へ上方修正したこと、ならびに通期の卸売販売台数の増加見通しを反映し、前回発表予想の6,290億円から6,550億円へ上方修正いたします。利益面につきましては、営業利益を185億円、経常利益を164億円、親会社株主に帰属する当期純利益を105億円へそれぞれ修正いたします。これは、上期において営業利益が期初計画に対し31億円下振れた実績を通期予想に反映したことに加え、下期における成長投資コストの増加を織り込んだことによるものです。 下期におきましては、第1四半期に実施した在庫処分に伴う在庫健全化、および新規大型店舗の稼働に伴う小売販売台数と台あたり粗利の向上により、売上総利益は期初想定を上回って拡大する見通しであります。また、上期に先行採用した人材の戦力化が進むことで、営業現場の生産性改善も見込んでおります。しかしながら、下期に集中する大型店舗10店舗の新規開設に伴う準備費用や設備投資関連費、人員体制の拡充に伴う人件費、ならびに買取強化に向けた広告宣伝費の投下など、中長期的な企業価値向上を見据えた積極的な成長投資を継続するため、販売費及び一般管理費が当初計画を上回って推移する見込みであります。 この結果、売上総利益の増加分のみでは高水準な成長投資に伴う販管費の増加分を完全に吸収することが困難となり、下期の営業利益見通しを97億円へ見直すことといたしました。」と説明しているのである。

 利益面の通期業績予想の下方修正を受け、中間配当と期末配当予想の修正も公表されたのである。中間配当21.06円⇒15.54円(前期15.43円)、期末配当予想21.37円⇒15.84円(同20.17円)、配当予想42.43円⇒31.38円(同35.60円)といずれも下方修正されたのである。さらに、今後の配当方針について、IDOMは「従来、上記の通り連結業績に連動した利益配分を行ってまいりました。しかしながら、事業環境の変化への適応や資本効率(ROIC)の向上、ならびに株主の皆様に対する株主還元の安定性・予見可能性をより一層高める観点から、従来の完全業績連動型の配当方針について、見直しを進めております。」と説明しており、2027年2月期決算発表時(2027年4月)に詳細が公表される予定なのである。推測であるが、現在の配当性向30%からDOE比率のようなある程度安定した配当にシフトすると推測されるのである。

 最後に、残念なことに、現行の株主優待制度も見直しが進められているのである。現行の制度は、2027年8月の実施を最後に廃止とし、2027年2月期決算発表時に、新しい株主優待制度が公表される予定なのである。新しい制度の方向性について、IDOMは、「、持続的な成長投資と資本効率の最適化、ならびにすべての株主様に対する公平かつ効率的な利益還元の観点から、現在提供しております汎用デジタルギフトによる還元手法のあり方を再検証し、当社グループの事業活動との親和性や株主様による当社サービスのご利用・体験機会の創出、ならびに制度としての持続可能性を総合的に考慮した新たな優待軸の構築に向け、具体的な検討を進めております。」としているのである。この方向性からすると、現行のデジタルギフトは縮小または廃止、新たに中古車購入、修理・点検・整備などの割引制度の導入が考えられるのである。
U-NEXT HDから2026年8月期決算短信

 10月14日、U-NEXT HD(9418)から、2026年8月期決算短信が発表されたのである。売上高469,957百万円(前年同期比20.4%増)、営業利益30,255百万円(同4.2%減)、経常利益28,169百万円(同8.8%減)、純利益14,959百万円(同18.7%減)と、1株当たり利益82.93円(前期101.99円)、配当17円(同15.5円)、配当性向20.5%(同15.2%)、DOE3.0%(同3.1%)と増収・減益・増配なのである。前回の通期業績予想に対し、売上高は+10.8%と上振れたものの、利益面は営業利益-9.7%、経常利益-12.5%、純利益-19.1%と大きく下振れしたのである。売上高の上振れ要因は、コンテンツ配信事業(通期業績予想比+6.0%)は予想以上の課金ユーザーの増加、店舗・施設ソリューション事業(+14.2%)は第3四半期から買収した株式会社エクシングの業績が加算されたこと、金融・不動産・グローバル事業(同+15.6%)は予想を上回る顧客獲得、通信・エネルギー事業(同+11.9%)は、2026 年2月末に発生したホルムズ・ショックによりエネルギー価格が上昇傾向だった中、夏場の電力需要期において更なる電力調達コストの上昇が発生、電力調達コストと顧客販売単価が連動する電力プランにおける売上高の増加が挙げられるのである。利益面の下振れ理由は、通信・エネルギー事業において、電力調達コスト上昇により顧客販売単価が固定された電力プランの収益が悪化したこと、経常利益の差異に関しては円安基調による為替差損が主因なのである。

 2027年8月期通期業績予想は、売上高5,240億円(前期比11.5%増)、営業利益325億円(同7.4%増)、経常利益307億円(同9.0%増)、純利益165億円(同10.3%増)、1株当たり利益91.47円を予想しており、配当予想19円(配当性向20.8%)が見込まれているのである。

クリエイト・レストランツHDから2027年2月期第2四半期決算短信

 10月14日、クリエイト・レストランツHD(3387)から、2027年2月期第2四半期決算短信が公表されたのである。売上収益86,091百万円(前年同期比3.5%増)、営業利益4,121百万円(同16.6%減)、純利益2,697百万円(同15.6%減)、1株当たり利益6.26円(前年同期7.59円)、中間配当2.5(同2.25円)と増収・減益・増配なのである。ベーカリー及びヌードルブランドが引き続き好調を維持したことに加え、M&Aによりグループ入りした「ロン」(3月)並びに「Hazelwood Food + Drink」(7月)の貢献により増収となったものの、営業利益は、台風や大雨などの悪天候の影響を強く受けたロードサイド主体の「かごの屋」及び路面店主体の「磯丸水産」が苦戦したことに加え、SFPホールディングス株式会社の合併関連費用等の一過性費用の発生などが重なり、前年同期を下回ったのである。なお、2025年9月1日付で、普通株式1株につき2株の割合で株式分割を行っているので、1株当たり利益と配当は株式分割調整済み。

 2027年2月期通期業績予想に修正はなく、売上収益1,710億円(前期比3.4%増)、営業利益90億円(同13.3%増)、純利益57億円(同21.9%増)、1株当たり利益13.22円と増収・増益を予想しており、配当予想は前期比0.5円増配の5円(期末配当2.50円)、しかも6期連続増配が見込まれているのである。修正がない理由について、クリエイト・レストランツHDは、「下半期におきましては、実行済みM&A3件(国内の「ロン」及び「小池グループ」、北米の「Hazelwood Food +Drink」)の連結貢献、上半期に発生した一時的費用の解消、合併に伴う本社経費の削減を見込み、通期予想を据え置いております。」と説明しているが、果たして下期に挽回できるのか。

吉野家HD 祝! 上場来最高値更新

 10月15日、吉野家HD(9861)の株価は、一時前日比211円高(+5.33%)の4,171円と7月30日につけた4,099円以来2か月半ぶりに上場来最高値更新し、16日4,196円、19日4,309円と3日連続上場来最高値更新したのである。米国のコアウィーブ・ショック(社債の急落)が引き金となって、日経平均株価(-4.90%)、TOPIX(-2.38%)とも大幅な下落する地合いの悪い中、2027年2月期第2四半期決算短信の好業績が確認された10月8日以降好徐々に株価が上昇、1週間かかり上場来最高値更新したのである。

 吉野家HDの株価は、上場来最高値3,585円をつけた2023年11月1日以降、2,900円から3,300円のボックス相場が続いていたが、2026年6月23日の2,988.5円を底に株価は上昇、7月8日に公表された2027年2月期第1四半期決算短信で好業績が確認されたこともあり、翌9日には一時196円高(+5.89%)の3,525円と上昇、10日に公表した自己株取得の取得上限は発行済み株式の1.31%と小さいものの、こちらも株価上昇に貢献しているようなのである。そして、7月13日、吉野家HDの株価は、一時前日比210円高(+6.17%)の3,616円と2023年11月1日につけた3,585円以来2年4か月ぶりに上場来最高値更新し、翌14日3,730円、15日3,740円と3日連続上場来最高値更新し、28日3,805円、29日4,097円、30日4,099円と再度上場来最高値更新したのである。

吉野家HD 祝! 上場来最高値更新


コメダHDから2027年2月期第2四半期決算短信

 7月14日、コメダHD(3543)から、2027年2月期第2四半期決算短信が発表されたのである。売上収益30,765百万円(前年同期比7.8%増)、営業利益5,256百万円(同11.9%増)、純利益3,535百万円(同11.4%増)、1株当たり利益77.66円(前年同期69.74円)、中間配当31円(同30円)と増収・増益・増配なのである。好業績の要因は、国内事業が、ポケモンとのコラボキャンペーン、ロッテのクランキーとコラボレーション商品が好調だったこと、公式アプリのモバイルオーダーのリピート客にドリンク無料券配布、包材、一部消耗品の価格改定などが寄与したことから、売上収益27,422百万円(前年同期比6.6%増)、セグメント利益6,351百万円(前年同期比14.2%増)と増収・増益であるが、海外事業は、売上収益3,352百万円(前年同期比18.7%増)と好調だったものの、コーヒー豆などの主要な原材料価格高騰の影響を受け、セグメント利益は189百万円(前年同期比21.6%減)と苦戦しているのである。

 2027年2月期通期業績予想に修正はなく、売上収益609.2億円(前期比6.5%増)、営業利益102億円(同8.2%増)、純利益69億円(同6.8%増)、1株当たり利益151.63円を予想しており、配当予想62円(期末配当31円)が見込まれているのである。

ウイングアーク1stから2027年2月期第2四半期決算短信

 10月14日12時、ウイングアーク1st(4432)から、2027年2月期第2四半期決算短信が公表されたのである。売上収益16,498百万円(前年同期比12.1%増)、営業利益5,168百万円(同25.8%増)、純利益3,796百万円(同29.2%増)、1株当たり利益109.26円(前年同期84.84円)、中間配当54円(同52円)と増収・大増益・増配なのである。売上が好調に推移し、コスト増加の抑制に努めた結果、利益は大きく増加したのである。

 2027年2月期通期業績予想に修正はなく、売上収益343億円(前期比10.8%増)、営業利益106億円(同17.9%増)、純利益74億円(同14.2%増)を予想しており、配当予想108円(期末配当54円)を見込んでいるのである。通期業績予想に対する進捗率でみると、売上収益48.1%、営業利益48.7%、純利益51.3%と、概ね予想どおりというか計画どおりなのである。

 なお、同日、「株主優待ポイントの進呈時期に関するご案内 」を公表しており、2026年8月期より新設した株主優待制度の「ウイングアーク・プレミアム優待倶楽部のご案内」について、11月6日に中間決算関係書類に同封し発送する予定となっているのである。